Reicht der Bericht unserem Versicherer als Nachweis?
Das entscheidet Ihr Versicherer im Einzelfall. Wir liefern eine Dokumentation zur Vorlage und Abstimmung. Was als Nachweis reicht, klären wir vorab an seiner konkreten Anforderung.
Grenzen ›
Versicherung und Schadenfall
Der Versicherer will Instandhaltung belegt sehen, nach einem Schaden das Schadenbild? Die Drohne dokumentiert Ihre Anlage, nach einem Schaden auch kurzfristig. Jeder Schaden kommt mit Foto, Stelle und Datum – die Anforderungen klären wir vorab.
Die Drohne für die Dokumentation
An der Innenwand eines Behälters, unter der Hallendecke oder an der Kesselwand gibt es klassisch kein Foto ohne Gerüst, Hubsteiger oder Einstieg. Die Elios 3 fliegt durch das Mannloch an diese Stellen und nimmt Video, Fotos und LiDAR-Punktwolke auf – jede Aufnahme mit Datum, jeder Befund mit seiner Stelle. Nach einem Schaden kommen wir kurzfristig, den Flug stimmen Sie vorher mit Ihrem Versicherer ab.

Misst zehnmal pro Sekunde rundum die Entfernung zu jeder Oberfläche, auch nach oben und unten. Daraus entsteht die Punktwolke – und die Drohne weiß ohne GPS, wo sie ist.
4K-Video und Einzelbilder. Jedes Foto bekommt seine Aufnahmeposition in der Punktwolke.
LED-Beleuchtung mit bis zu 16.000 Lumen (Herstellerangabe), mit Staubmodus – für Bilder auch im dunklen Innenraum.
Kohlefaser rund um die Rotoren. Leichte Kontakte mit Wand oder Einbauten gehören zum normalen Betrieb, die Drohne fliegt weiter.
Was Betreiber und Versicherungsverantwortliche wissen wollen
Kurz beantwortet, ausführlich weiter unten. Maßgeblich sind immer Ihr Vertrag und Ihr Versicherer – wir liefern die Dokumentation.
Das entscheidet Ihr Versicherer im Einzelfall. Wir liefern eine Dokumentation zur Vorlage und Abstimmung. Was als Nachweis reicht, klären wir vorab an seiner konkreten Anforderung.
Grenzen ›Die GDV-Musterbedingungen sehen vor, Sicherheitsvorschriften einzuhalten und die versicherten Räume genügend häufig zu kontrollieren, auch während einer Betriebsstilllegung. Der konkrete Vertrag kann abweichen.
Obliegenheiten ›Nach dem GDV-Muster bleibt das Schadenbild bis zur Freigabe durch den Versicherer unverändert. Sind Veränderungen unumgänglich, wird es nachvollziehbar dokumentiert, etwa mit Fotos.
Schadenfall ›Jeder Befund mit Foto, Beschreibung, Einstufung und Lage am Bauteil (also Höhe, Winkel und Abschnitt), das Datum der Inspektion, die Originalaufnahmen und der Hinweis, welche Bereiche die Daten nicht abdecken.
Was im Bericht steht ›Als Unterlage. Versicherer bewerten Risiken oft mit einer Besichtigung des Standorts. Stellen in Behältern oder unter der Hallendecke zeigt der Bericht mit Bild und Lage.
Schadenverhütung ›Ja, mit einer erneuten Inspektion derselben Stellen. Altes und neues Foto stehen nebeneinander, beide mit Datum. Ob das Ihrem Versicherer genügt, klären Sie mit ihm.
Zustandsvergleich ›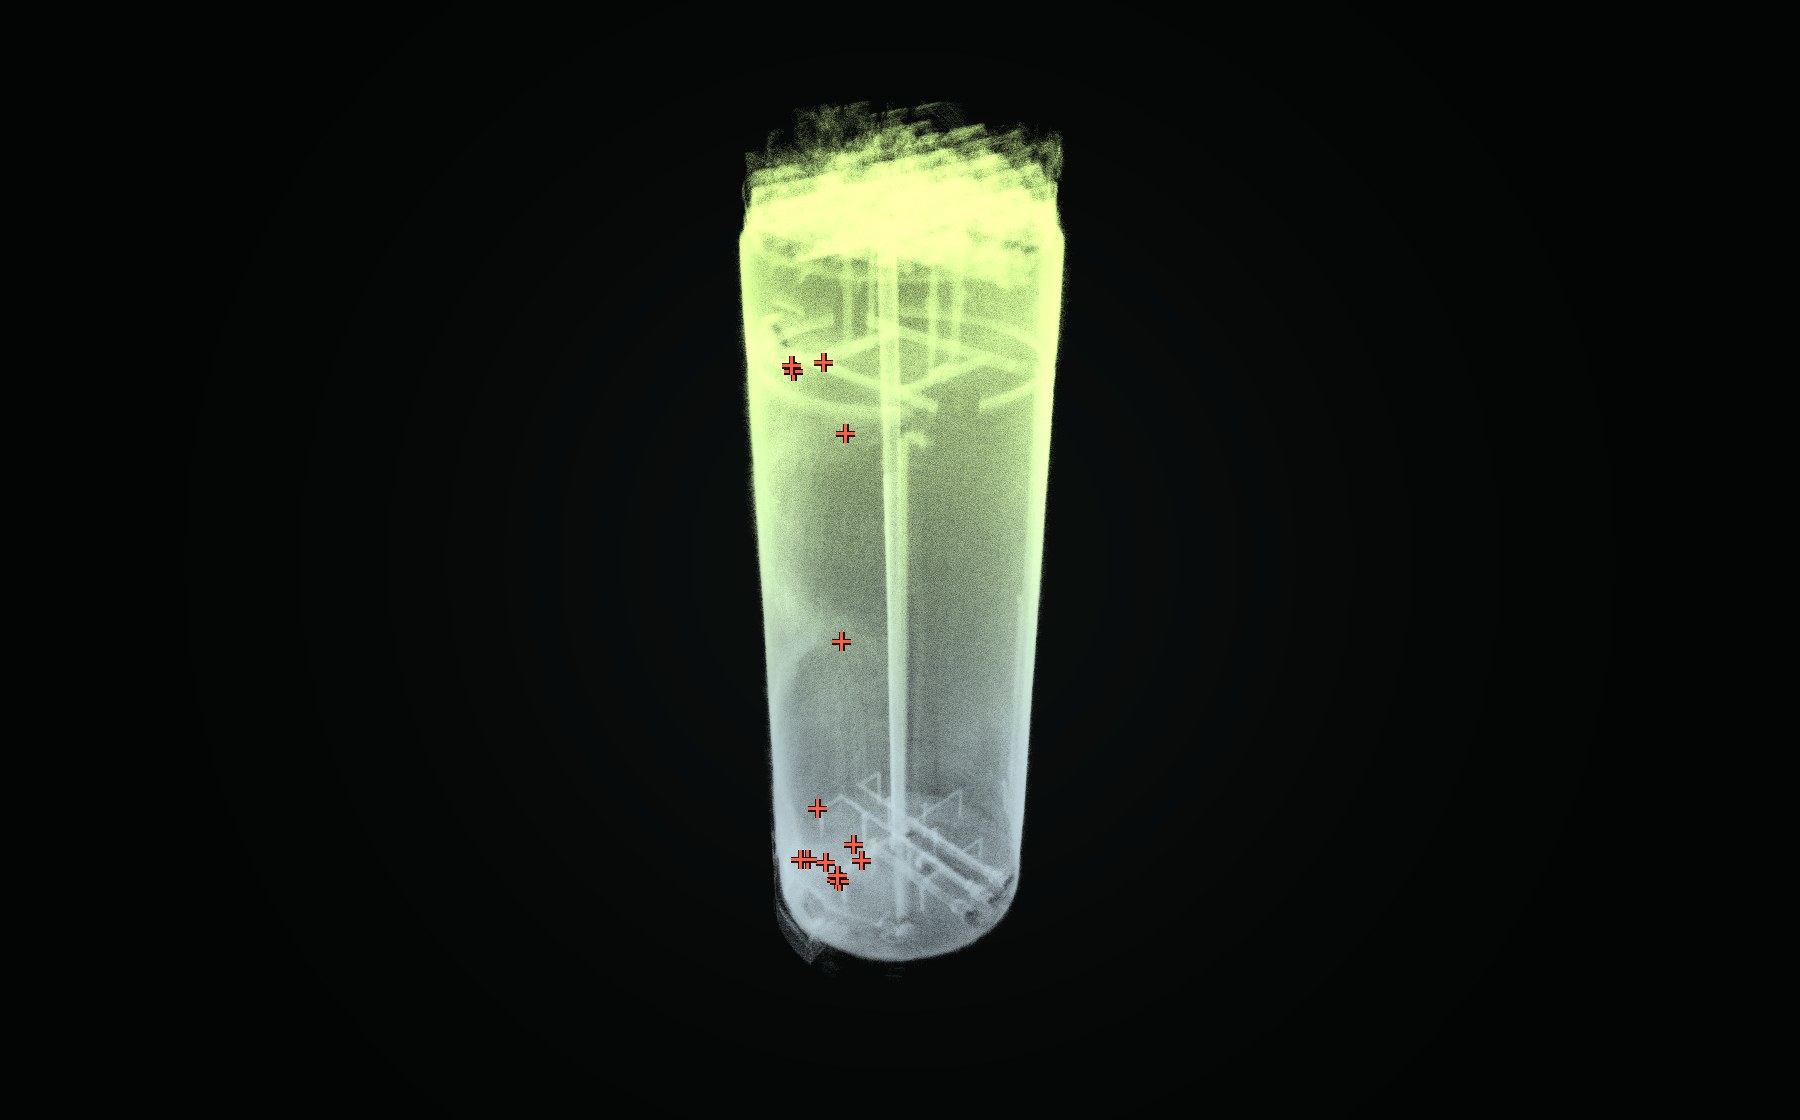
Befundkarte aus unserer Auswertung eines Behälters: Korrosionsmarken in der Punktwolke, jede mit Foto im Bericht.
Was im Bericht steht
Der Bericht ist derselbe, den Ihre Instandhaltung bekommt: eine Dokumentation zur Vorlage und Abstimmung mit dem Versicherer. Er zeigt den sichtbaren Zustand zum Datum der Inspektion, nachvollziehbar und mit den Grenzen der Aufnahme. In der Sprache der TRBS 1201 ist das der Istzustand; ihn mit dem Sollzustand zu vergleichen und die Abweichung zu bewerten, ist Sache der prüfenden Person (Quelle). Ähnlich ist es im Schiffbau, wo Klassifikationsgesellschaften Fernprüftechnik einschließlich Drohnen als Prüfmittel zulassen können: Angerechnet werden die Ergebnisse dort nur, wenn der anwesende Besichtiger sie akzeptiert (Quelle). Ob unser Bericht für eine bestimmte Anforderung als Nachweis reicht, klären wir vorab an dieser Anforderung. Die Bewertung bleibt bei Ihnen, Ihrem Sachverständigen und Ihrem Versicherer.
Projektbeispiele
Müllbunker, Reaktor und Rohrbrücke: jeder Schaden mit Foto und Stelle an der Anlage, anonymisiert.

Industrieanlage von außen: Zustand und Instandhaltung beschäftigen Betreiber und Sachversicherer gleichermaßen.
Ausgangslage
Für Sachversicherer zählt nicht nur, was eine Anlage wert ist, sondern in welchem Zustand sie betrieben wird. Die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) zeigen das an mehreren Stellen. Nach dem Muster für die Maschinenversicherung (AMB 2020) berücksichtigt der Zeitwert einer Maschine unter anderem Betriebszustand, Abnutzung und Instandhaltung. Schäden durch normale Abnutzung, korrosive Angriffe oder übermäßige Ablagerungen sind nach dem Muster grundsätzlich nicht versichert, mit Rückausnahmen etwa für bestimmte Folgeschäden (Quelle). Verschleiß und Korrosion sind damit typischerweise Sache Ihrer Instandhaltung.
Musterbedingungen sind unverbindliche Bekanntgaben des Verbands. Ihr Versicherer kann davon abweichen, maßgeblich ist Ihr Vertrag.
Für Betreiber heißt das: Wer den Zustand seiner Anlagen kennt und nachvollziehbar dokumentiert, spricht mit seinem Versicherer über belegte Fakten statt über Vermutungen. Und er plant die nächste Reparatur, Sanierung oder Revision mit Bild und Lage statt auf Verdacht.
Einordnung
Drei Kapitel nach dem Versicherungsvertragsgesetz, den Musterbedingungen des GDV und den Schriften der VdS Schadenverhütung. Die Nummern verweisen auf die Quellen am Ende der Seite. Das ist keine Rechtsberatung: Maßgeblich sind Ihr Vertrag und Ihr Versicherer.
Das Versicherungsvertragsgesetz (VVG) setzt den Rahmen. Nach Vertragsschluss darf der Versicherungsnehmer die Gefahr nicht ohne Zustimmung des Versicherers erhöhen. Tritt eine Gefahrerhöhung ohne sein Zutun ein, zeigt er sie unverzüglich an, sobald er davon weiß. Verletzt er vor dem Schaden eine vertragliche Obliegenheit, kann der Versicherer kündigen, bei Vorsatz leistungsfrei sein und bei grober Fahrlässigkeit die Leistung kürzen. Zur Leistung bleibt er verpflichtet, soweit die Verletzung für den Schaden nicht ursächlich war.
Welche Obliegenheiten gelten, steht im Vertrag. Die GDV-Musterbedingungen für die Feuerversicherung (AFB 2010) sehen vor dem Versicherungsfall vor, alle gesetzlichen, behördlichen und vertraglich vereinbarten Sicherheitsvorschriften einzuhalten. Als vereinbarte Sicherheitsvorschrift nennt das Muster unter anderem, die versicherten Räume genügend häufig zu kontrollieren, ausdrücklich auch während einer vorübergehenden Betriebsstilllegung. Eine Gefahrerhöhung kann nach dem Muster etwa vorliegen, wenn von der dokumentierten Betriebsbeschreibung abgewichen wird.
Ob ein bestimmter Anlagenzustand eine Gefahrerhöhung ist, ist eine Rechtsfrage des Einzelfalls. Wir beantworten sie nicht. Der Inspektionsbericht gibt Ihnen und Ihrem Versicherer aber eine gemeinsame Grundlage: was sichtbar ist, wo es sitzt und wann es aufgenommen wurde.
Versicherer bewerten Risiken nicht nur am Schreibtisch. Der GDV beschreibt in seinem Bericht zur Schadenverhütung 2023/2024, dass Versicherer interne Risikoingenieure einsetzen, oft mit einer Besichtigung des Standorts. Ergebnis ist eine Risikoeinschätzung, gegebenenfalls mit Empfehlungen zur Prävention; über Anforderungen und Konditionen entscheidet danach der Underwriter. Der Beitrag behandelt Naturgefahren wie Hochwasser und Starkregen. Er hält fest, dass in der Praxis oft ausreichende Unterlagen fehlen und Begehungen vor Ort deshalb häufig angeraten sind.
Immer mehr Industrieversicherer verstehen sich laut GDV als Sparringspartner ihrer Kunden bei der Prävention, im Idealfall früh eingebunden, etwa bei neuen Gebäuden oder Anlagen. Für den Brandschutz empfiehlt der Leitfaden VdS 2000 (Ausgabe 2010) in größeren Betrieben eine regelmäßige Brandschutzbegehung mit dem Sachversicherer. Ergebnisse von Kontrollen und die Beseitigung festgestellter Mängel sollen schriftlich festgehalten werden. Bei Neubau, Umbau oder Nutzungsänderung ist es nach VdS 2000 sinnvoll, den Sachversicherer früh hinzuzuziehen.
Hier passt der Inspektionsbericht hinein: als Unterlage, um eine Besichtigung vorzubereiten, und um zu zeigen, wie ein festgestellter Punkt bearbeitet wurde, etwa mit einer Inspektion nach der Reparatur. Die Besichtigung selbst und die Risikoeinschätzung bleiben beim Versicherer.
Nach einem Schaden ändern sich die Pflichten. Das VVG verlangt, nach Möglichkeit für Abwendung und Minderung des Schadens zu sorgen und zumutbare Weisungen des Versicherers zu befolgen. Die AFB 2010 sehen vor, das Schadenbild unverändert zu lassen, bis der Versicherer freigibt. Sind Veränderungen unumgänglich, ist das Schadenbild nachvollziehbar zu dokumentieren, das Muster nennt als Beispiel Fotos. Beschädigte Sachen sind bis zur Besichtigung durch den Versicherer aufzubewahren. Auf Verlangen gibt der Versicherungsnehmer Auskunft und gestattet, Ursache und Höhe des Schadens zu ermitteln.
An schwer zugänglichen Stellen, an der Innenwand eines Behälters, unter einer Hallendecke oder an einer Kesselwand, ist eine Fotodokumentation klassisch nur mit Gerüst, Hubsteiger oder Einstieg zu bekommen. Die Drohne erfasst den sichtbaren Zustand mit Video, Fotos und LiDAR-Punktwolke. Die BG BAU nennt in ihrem Magazin Schadensfeststellung, Beweissicherung und Dokumentation unter den Aufgaben von Drohnen und weist zugleich auf neue Risiken durch die Drohne selbst hin. Warum der Einstieg für die Inspektion entfällt, steht unter Befahren vermeiden.
Nach einem Schaden kommen wir kurzfristig, im Notfall binnen 48 Stunden vor Ort. Stimmen Sie den Drohnenflug vorher mit Ihrem Versicherer ab, damit er zu seinen Weisungen passt. Unsere Aufnahmen ersetzen seine Besichtigung nicht. Ob er sie als Dokumentation annimmt, entscheidet er.
Was Inspectomatic beiträgt
Die Inspektion vor Ort führt Kopterflug durch, Inspectomatic erstellt den Inspektionsbericht. Instandhaltung und Versicherer bekommen dieselbe Dokumentation – Sie entscheiden, was Sie vorlegen.
Sie nennen uns Anlage, Anlass und, wenn vorhanden, die Anforderung Ihres Versicherers: eine Auflage nach einer Besichtigung, eine Klausel im Vertrag, eine Weisung im Schadenfall. Wir sagen Ihnen vor dem Angebot, was der Bericht dazu zeigen kann und was nicht.
Kopterflug inspiziert seit 2017 Industrieanlagen per Drohne. Vor jedem Flug steht eine Risikobeurteilung. Es entstehen Video, Fotos und eine LiDAR-Punktwolke.
Wir setzen jeden Befund mit Foto, Beschreibung und Einstufung in den Bericht und verorten ihn am Bauteil. Datum der Inspektion und Originalaufnahmen gehören dazu.
Nach der Reparatur oder zur nächsten Revision inspizieren wir dieselben Stellen erneut. Der Zustandsvergleich zeigt Ihnen und Ihrem Versicherer, wie ein festgestellter Punkt bearbeitet wurde.

Im Zusammenhang
Derselbe Inspektionsbericht dient mehreren Stellen. Die DGUV Regel 113-004 empfiehlt zu prüfen, ob sich Arbeiten in Behältern, Silos und engen Räumen vermeiden lassen, und nennt Inspektionen mit Kameratechnik als Beispiel (Quelle). Für die Inspektion per Drohne steigt bei uns niemand ein, mehr dazu unter Befahren vermeiden. Ihre Arbeitssicherheit plant mit dem Bericht spätere Arbeiten. Fachfirmen und Industriedienstleister planen mit Bild und Lage den Arbeitsumfang der Reparatur, Gerüst nur dort, wo es gebraucht wird. Welche Schriften von DGUV, Berufsgenossenschaften, Verbänden und Versicherern wir für unsere Seiten gelesen haben, steht im Regelwerk.
Grenzen und Einwände
Das entscheidet Ihr Versicherer im Einzelfall, anhand seiner konkreten Anforderung. Eine allgemeine Anerkennung können wir nicht zusagen, und wir tun es auch nicht. Was wir liefern, ist eine Dokumentation zur Vorlage und Abstimmung mit dem Versicherer: jeder Befund mit Bild, Lage und Einstufung, das Datum der Inspektion und die Originalaufnahmen. Nennen Sie uns die Anforderung schon bei der Anfrage, etwa eine Auflage aus einer Besichtigung. Dann klären wir vorab, was der Bericht dazu zeigen kann, und Sie stimmen mit Ihrem Versicherer ab, ob das genügt.
Nein. Der Bericht dokumentiert den sichtbaren Zustand. Vorgeschriebene Prüfungen durch befähigte Personen, Sachverständige oder eine im Vertrag verlangte Prüfstelle bleiben bestehen, ebenso Gutachten zu Ursache oder Höhe eines Schadens. Auch Gefährdungsbeurteilung und Erlaubnisschein ersetzt er nicht. Wo Ihr Vertrag eine Prüfung durch eine anerkannte Prüfstelle vorsieht, bleibt sie bestehen. Unser Bericht ist die gemeinsame Informationsgrundlage: Er zeigt Prüfer, Sachverständigem und Versicherer, wo sich ein genauerer Blick lohnt. Nach TRBS 1201 darf sich die prüfende Person Ergebnisse qualifizierter Personen zu eigen machen, die Bewertung bleibt bei ihr (Quelle).
Das stimmen Sie vorher mit Ihrem Versicherer ab. Die GDV-Musterbedingungen für die Feuerversicherung sehen vor, das Schadenbild bis zur Freigabe durch den Versicherer unverändert zu lassen. Sind Veränderungen unumgänglich, ist es nachvollziehbar zu dokumentieren, das Muster nennt Fotos als Beispiel. Ob und wann Ihr Versicherer eine solche Aufnahme wünscht, gehört aber zu seinen Weisungen. Maßgeblich ist Ihr Vertrag. Schadenfall
Das ist eine Rechtsfrage des Einzelfalls, die wir nicht beantworten. Das Versicherungsvertragsgesetz verlangt, eine Gefahrerhöhung anzuzeigen, und die GDV-Musterbedingungen nennen als möglichen Fall die Abweichung von der dokumentierten Betriebsbeschreibung. Ob ein bestimmter Zustand darunter fällt, klären Sie mit Ihrem Versicherer oder Ihrem Makler. Der Bericht liefert dafür die Fakten: was sichtbar ist, wo es sitzt und wann es aufgenommen wurde. Was Sie vorlegen, entscheiden Sie. Obliegenheiten
Das regelt Ihr Vertrag. Nach den GDV-Musterbedingungen für die Maschinenversicherung sind Schäden durch normale Abnutzung, korrosive Angriffe und übermäßige Ablagerungen grundsätzlich nicht versichert, mit Rückausnahmen, etwa für bestimmte Folgeschäden. Verschleiß und Korrosion sind damit typischerweise Sache Ihrer Instandhaltung. Genau dort setzt der Inspektionsbericht an: Er zeigt, wo Korrosion und andere Schäden sitzen, damit Sie die Reparatur rechtzeitig planen. Ob ein bestimmter Schaden versichert ist, entscheidet Ihr Versicherer.
Das können wir nicht zusagen. Über Anforderungen und Konditionen entscheidet der Versicherer nach seiner eigenen Risikoeinschätzung. Der Leitfaden VdS 2000 hält fest, dass Feuerversicherer wirksame Risikoverbesserungen durch Brandschutzmaßnahmen im Regelfall positiv bewerten. Das betrifft Maßnahmen, nicht Inspektionsberichte. Was der Bericht beitragen kann, ist eine nachvollziehbare Dokumentation des Zustands und dessen, was Sie an festgestellten Punkten bearbeitet haben. Wie Ihr Versicherer das berücksichtigt, klären Sie mit ihm oder Ihrem Makler.
Alles, was man von außen nicht sieht. Der Bericht dokumentiert den sichtbaren Zustand der Oberflächen. Wanddicken, Risstiefen und den Zustand unter Belägen, Ablagerungen oder einer Isolierung zeigt kein Foto; eine beschädigte Ummantelung ist Anlass für eine weitere Prüfung, kein Nachweis für den Zustand darunter. Bereiche, die die Drohne nicht erfasst hat, nennt der Bericht ausdrücklich. Dort setzen Ihre Fachleute mit Prüfungen am Bauteil an, gezielt an den Stellen aus dem Bericht.
Im Browser, ohne Installation, auf Wunsch zusätzlich als PDF, dazu Video, Einzelbilder und die Punktwolke. Jeder Befund steht dort mit Foto, Einstufung und Lage, sodass auch Dritte die Stelle ohne Spezialsoftware finden. Berichtsvorlage, Befundarten und Einstufung stimmen wir vorher mit Ihnen ab, auf Wunsch mit den Datenfeldern und Bezeichnungen, die Ihre Instandhaltung und Ihre Unterlagen schon verwenden.
Die Aufnahme vor Ort dauert Stunden statt Tage oder Wochen, ohne Gerüst, Kletterer oder Kran. Inneninspektionen finden im Stillstand statt. Der Stillstand bleibt aber kurz, und ein geplanter Stillstand reicht für viele Anlagen. Den Termin stimmen wir auf Ihren Revisionsplan ab, in der Regel mit 1–2 Wochen Vorlauf. Nach einem Schaden kommen wir kurzfristig, sobald Sie den Flug mit Ihrem Versicherer abgestimmt haben. Den Inspektionsbericht erhalten Sie innerhalb weniger Tage. Sie öffnen ihn im Browser oder als PDF, mit allen Originalaufnahmen.
Das klärt der Betreiber vorab. Weder die Elios 3 noch die DJI M30T ist ATEX-zertifiziert. Im Ex-Bereich muss deshalb eine explosionsfähige Atmosphäre für den Flug ausgeschlossen sein, und die Freigabe Ihres Betriebs muss vorliegen. Freimessen für Personen entfällt, weil für die Inspektion niemand einsteigt. Wir führen keine Freimessung durch. Nennen Sie uns bei der Anfrage, ob und wie die Anlage eingestuft ist.
Für die Inspektion besteht eine Betriebshaftpflichtversicherung. Vor jedem Flug steht eine Risikobeurteilung, bei erhöhtem Risiko fliegt die Drohne am Seil, und der Schutzkäfig fängt leichte Kontakte ab. Weil für die Inspektion niemand in Behälter oder Kanäle einsteigt, entfallen die Gefährdungen des Personeneinstiegs. Verlangt Ihr Versicherer oder Ihre Lieferantenbewertung dazu Unterlagen, nennen Sie sie bei der Anfrage, dann sagen wir vor dem Angebot, was wir vorlegen können.
Für Sie als Betreiber. Sie beauftragen die Inspektion, Sie erhalten den Bericht, und Sie entscheiden, wem Sie ihn vorlegen: Versicherer, Makler, Sachverständigem, Prüfer oder Fachfirma. Verarbeitet wird rein lokal, ohne Cloud, den Übertragungsweg stimmen wir mit Ihnen ab. Wünscht Ihr Versicherer bestimmte Angaben, Aufnahmen oder Bereiche, nennen Sie sie uns vorab. Dann planen wir den Drohnenflug darauf und sagen Ihnen, was die Aufnahmen hergeben und was nicht.
Ein paar Angaben genügen: Anlage, Anlass und Zeitraum, dazu Öffnung oder Zugang und ob ein Ex-Bereich betroffen ist. Liegt eine konkrete Anforderung Ihres Versicherers vor, etwa eine Auflage aus einer Besichtigung oder eine Klausel im Vertrag, schicken Sie sie mit. Dann sagen wir vor dem Angebot, was der Bericht dazu zeigen kann und was nicht. Pauschale Preise nennen wir nicht, der Aufwand hängt von Anlage und Umfang ab.

Immer im Zweierteam, Drohne und Ausrüstung bringen wir mit.
Vorbereitung
Für ein Angebot genügen drei Angaben: Anlage, Anlass und Zeitraum. Liegt eine Anforderung Ihres Versicherers vor, nehmen wir sie gleich mit auf. Nach einem Schaden klären Sie vorab mit Ihrem Versicherer, ob und wann der Drohnenflug stattfinden soll; wir kommen dann kurzfristig.
Freigabe, Zugang und den Zustand der Anlage klären wir im Ablauf gemeinsam. Freimessen für Personen entfällt, weil für die Inspektion niemand einsteigt; im Ex-Bereich klärt der Betreiber vorab, ob die Drohne fliegen darf, denn weder die Elios 3 noch die DJI M30T ist ATEX-zertifiziert.
Wer zu Ihnen kommt


Kopterflug führt die Inspektion vor Ort durch, Inspectomatic erstellt den Inspektionsbericht. Dahinter steht dasselbe Team: Über uns.
Geschulte Piloten. Vor jedem Einsatz steht eine Risikobeurteilung.
Wir kommen zu Ihrer Anlage. Drohnen und Ausrüstung bringen wir mit.
Ihre Aufnahmen werden ohne Cloud verarbeitet. Den Übertragungsweg für Bericht und Rohdaten stimmen wir vorab mit Ihnen ab.
Nennen Sie uns Anlage und Anlass – und, wenn vorhanden, die Anforderung Ihres Versicherers. Was der Bericht dazu zeigen kann, sagen wir Ihnen vor dem Angebot.
Erstberatung: 30 Minuten per Google Meet, Termin direkt wählen.
E-Mail: info@inspectomatic.de
Fotos oder Zeichnungen helfen, wenn Sie welche haben. Wir melden uns, klären mit Ihnen Zugang und Ablauf und schicken Ihnen ein Angebot.
Eine Auswahl der Kopterflug Kunden und Partner
Lieber direkt?+49 421 408 937 98info@inspectomatic.de


